今回は「投資信託の投資対象・購入時期・運用方法などによる分類」についてです。
目次
1.初めに
投資信託では株式・債券・不動産・海外資産などに分散投資をするわけですが、株式を一切組み入れない投資信託や、募集期間中にしか購入できない投資信託など、様々な分類が存在します。
今回は、そんな投資信託の分類について、いくつか紹介していきます。
ちなみに、本当はもっと分類が存在しますが、FPとして金融商品取引法・税法上の基本分類(税金の扱いが変わってくる)として最低限知っておかなければならない範囲で解説しています。
知見が広がったら他の分類も詳しく後追いで載せていくかもしれません。
大まかには安定性を重視しているだとか、一発大きいのを狙っているだとか、そんな投資手法に色々名前が付いているだけなんですけどね。
2.投資対象による分類
ファンドの内容によって株式・債券・不動産・海外資産など投資先は様々です。
この投資対象による分類が存在し、基本的な分類としては公社債投資信託と株式投資信託の2つがあります。
公社債投資信託
株式を一切組み入れない投資信託のことです。
株式ではなく国債・地方債・社債などの債券だけで運用する投資信託なので、株式市場の値動きによる株価変動のような値動きは少なく、リスクを抑えつつ安定した利子収入を狙うタイプの投資信託という位置付けになります。
ローリスクローリターンというヤツです。
ただし、金利上昇時には債券価格が下がるため、元本割れの可能性はゼロではない点には注意が必要です。
あくまで、株式よりも債券の方がリスクは小さいという話です。
公社債投資信託によって得た利益は、利子や所得扱いになります。
その為、他の株式・株式投信とは損益通算できません。
まあ、それは過去の話で、2026年1月1日付けの制度変更で通算可能になっているんですけどね。
公社債投資信託の中にもいくつか種類が存在する為、代表的なものをいくつか紹介しておきます。
MRF(マネーリザーブファンド)
債券を超短期間で運用する投資信託です。
いつでもペナルティ無しで解約が可能なので、イメージとしては普通預金の債券版みたいなものになります。
MMF(マネーマネジメントファンド)
MRFと比較するとやや長期の債券を売買する投資信託です。
購入から30日以内の解約時にペナルティとして信託財産留保額が必要になりますが、30日以降はいつでも解約可能です。
MRF(債券の普通預金Ver.みたいなもの)よりもやや長期的な投資となる為、MMFは債券の定期預金のようなイメージをしていただければ良いかと思います。
株式投資信託
株式を組み入れた投資信託のことです。
株式を1円でも組み入れていれば、分類は株式投資信託となります。
要するに、公社債投資信託以外は株式投資信託扱いになります。
株式を含むため公社債投資信託よりもリスクは高くなりますが、その分リターンも大きくなります。
株式投資信託によって得た利益は、配当所得・譲渡所得という扱いになります。
配当扱いなので、株式や他の株式投信と損益通算が可能になっています。
この辺りの所得とか損益通算に関してはまた別途まとめます。
3.購入時期による分類
投資信託の購入時期には、制限があったり無かったりします。
購入時期による分類としては、追加型(オープン型)と単位型(ユニット型)が存在します。
追加型(オープン型)
いつでも購入できるタイプの投資信託です。
資金が追加されると、追加された分だけ新しい口数を追加発行します。
多くの投資信託はこの追加型になっています。
資金流入・流出に合わせてファンド規模が変動するので、長期運用向きです。
また、基本的にはいつでも解約できます。
単位型(ユニット型)
募集期間中だけ購入できるタイプの投資信託です。
最初の募集期間で集めた資産だけで運用します。
あとから追加はできません。
信託期間が定められていることが多く、途中解約できない場合があります。
ただ、運用期間自体は短めなことが多いです。
債券中心のファンドに多い傾向があるようですが、近年は数が減っています。
4.解約時期による分類
購入時期に制限があったり無かったりしたように、解約時期にも制限があったり無かったりします。
解約時期による分類としては、オープンエンド型とクローズドエンド型が存在します。
オープンエンド型
投資家がいつでも解約できるタイプの投資信託です。
解約時はその時の基準価格で運用会社が買い取りを行ってくれる為、好きなタイミングでいつでも解約可能です。
多くの投資信託はこのオープンエンド型になっています。
また、購入も解約もいつでも自由になっているのが自然な為、追加型(オープン型)はオープンエンド型とイコールになっていることが多いです。
クローズドエンド型
投資家が途中解約できないタイプの投資信託です。
換金したい場合は株式のように市場で売却する必要があるので、オープンエンド型のように気軽に売却することは原則不可能です。
基本的に信託期間が決まっていて、期間満了まで解約できません。
長期的な運用を視野に入れたタイプの投資信託というわけです。
単位型(ユニット型)は募集期間に集めた資金だけで運用して途中解約できない期間がある為、自ずとクローズドエンド型とイコールになっていることが多いです。
5.運用スタイルによる分類
最後に、どんな運用スタイルにするのかによる分類です。
大きく分けて、インデックス運用(パッシブ運用)とアクティブ運用が存在します。
インデックス運用(パッシブ運用)
インデックス運用は、日経平均株価やTOPIXなどのベンチマークに連動した運用成果を目標とする運用スタイルです。
ベンチマークとは、運用成果を判断するための基準となる指標のことを指しています。
投資信託がどれくらい上手く運用できたかを判断するためのものさしがベンチマークというイメージです。
市場全体の動きに合わせることが目的で、指数と同じような値動きをするように設計された運用スタイルです。
メリットは、銘柄選びは指数に合わせるだけなので運用の手間が少なくて信託報酬が安め、長期投資で安定した成果を得やすいという点です。
デメリットは、市場平均を超えるリターンは狙えない、市場が下落相場になった場合は指数に合わせて下落するという点です。
アクティブ運用
日経平均株価やTOPIXなどのベンチマークを上回る運用成果を目標とする運用スタイルです。
インデックス運用のようにメジャーな指標に乗っかるのではなく、ファンドの運用会社が企業分析や経済分析を行った上で投資銘柄を選択します。
その為、インデックス運用と比べて手間がかかるので信託報酬は高めになりやすいです。
また、運用会社の能力に依存してしまう為、ファンドによっては市場平均を下回る運用成果になる可能性があります。
あくまでベンチマークを上回る運用成果を“目標”としているだけですからね。
口八丁手八丁で中身が伴っていないファンドだった場合、信託報酬が高い上に運用成果も低いという踏んだり蹴ったりな結果になる可能性もあります。
ただし、特定のテーマに沿ってしっかりと練られたファンドも存在する為、自分が納得できる運用方針のファンドがあった場合は、自分で投資する手間は省ける点が明確なメリットになります。
運用会社がうまければ、市場の動向を察知して柔軟な対応をしてくれるかもしれませんしね。
デメリットが目立ちますが、ちゃんとメリットもあるのです。
6.アクティブ運用の中の投資スタイルの分類
大まかな分類の説明は上記となりますが、運用スタイルの分類であるアクティブ運用の中に更に投資スタイルによる分類が存在しますので、そこも解説しておきます。
トップダウン・アプローチ
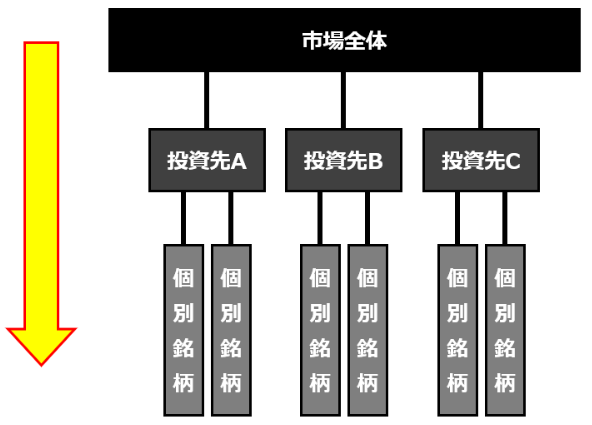
マクロ的な全体を捉える視点で投資環境(景気が好況/不況・金利が上昇傾向にある/下降傾向にある・為替状況が円高/円安・ある業種が追い風になっている/向かい風になっているなど)を予測し、資産配分や投資先を決定し、個別銘柄を選定するという運用スタイルのことです。
簡単にまとめると、経済全体の動向を読んで、投資先の業種を決定し、個別銘柄を絞り込むという手順です。
もっと簡単に言うと、世の中のトレンドを意識して投資先を決めている感じです。
トップダウンという名称通り、トップ(市場全体)を分析してからダウン(個別銘柄)を選択していく手法というわけです。
ボトムアップ・アプローチ
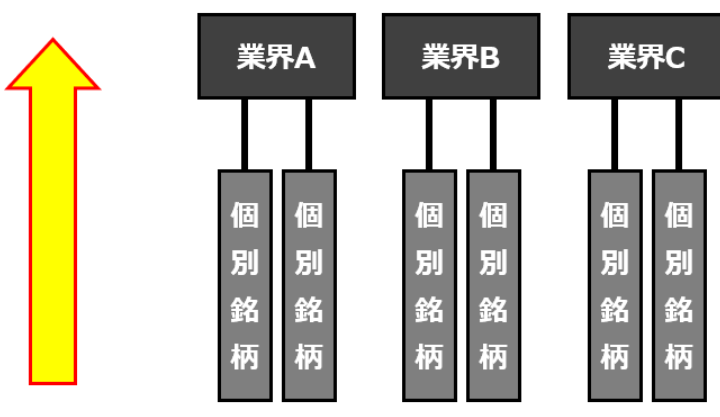
個別企業の調査・分析から入って投資対象を決定するという運用スタイルのことです。
トップダウン・アプローチのように市場全体を見渡してトレンドを意識するのではなく、企業そのものの価値に注目するタイプの投資手法です。
具体的には、売上や利益の成長性・財務の健全性・ブランド力・技術力・経営者の質・企業の将来性などを分析します。
特定の業種や国に偏る可能性がありますが、個別に良い銘柄を選定しようとしている点は充分なメリットでしょう。
ボトムアップという名称通り、ボトム(個別銘柄)から選定すると自ずとアップ(投資対象の国や業界)が決まるわけです。
ちなみに、私は資金の9割くらいは個別株を自分で選んで投資しているので、ある意味ボトムアップ・アプローチをしていることになっています。
7.ボトムアップ・アプローチの中の投資スタイルの分類
アクティブ運用の中に更にトップダウン・アプローチとボトムアップ・アプローチがあるという話でしたが、ボトムアップ・アプローチの中に更に投資スタイルの分類が存在します。
正直、単なる手法に名称が付いているだけなので、そこまで覚える必要はあるのかというと微妙なところですが、一応の紹介です。
グロース型
将来的に大きな成長が見込める銘柄に投資する運用スタイルです。
新興企業・グロース市場に大きく割り振るようなイメージです。
分析通りに成長すれば非常に大きなリターンが期待できます。その分リスクも大きいです。
私はグロース市場はブシロードくらいしか手を出していないので、グロース型とは相容れない投資手法を取っています。
ハイリスクハイリターンはお呼びじゃないので…。
バリュー型
企業の利益や資産などから判断して、本来の価値より割安だと感じられる銘柄に投資する運用スタイルです。
業績は安定しているが株価が低い銘柄だとか、PER・PBRなどの指標で割安か判断した銘柄に投資するということです。
市場の過小評価を狙う手法なので成長スピードは遅いこともありますが、ミドルリスクミドルリターンになります。
私の投資手法はこっちですね。
以上、「投資信託の投資対象・購入時期・運用方法などによる分類」についてでした。